Gulden - euro conversie aandelen
Aandelen in guldens
Een conversie van aandelen die nog in guldens genoteerd staan loopt via een statutenwijziging bij de notaris. Na deze wijziging moet er een kleine boeking plaatsvinden in de administratie. Oude BV's uit het gulden tijdperk hebben vaak een maatschappelijk kapitaal van NLG 200.000 en een geplaatst kapitaal van NLG 40.000, waarbij er 40.000 aandelen van nominaal NLG 1,00 zijn geplaatst. De volgende stappen leggen uit wat er gebeurt.
De omrekening
De vaste koers is EUR 1 = NLG 2,20371
- Per aandeel: NLG 1,00 / 2,20371 = EUR 0,453780
- Totaal 40.000 aandelen × € 0,453780 = € 18.151,21
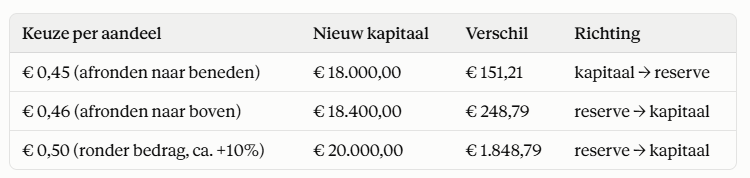
Een nominale waarde van € 0,453780 is onpraktisch, dus wordt de waarde per aandeel afgerond. De wet (art. 2:178c BW voor de BV, art. 2:67a BW voor de NV) staat toe dat je daarbij tot maximaal 15% afwijkt van het exact omgerekende bedrag, zonder de zwaardere procedure voor kapitaalvermindering of -verhoging. Het verschil loopt via de reserves. Bij afronding naar boven moet de vennootschap voldoende reserves hebben.
Juridische stappen
Het bestuur stelt een voorstel tot statutenwijziging op met de nieuwe nominale waarde in euro's. Vaak wordt dit gecombineerd met een modernisering van de statuten naar het flex-BV-regime. De volgende stappen zullen moeten doorlopen:
- De algemene vergadering neemt het besluit tot statutenwijziging. Bij een BV kan dat ook buiten vergadering, als alle stemgerechtigden instemmen.
- De notaris passeert de akte van statutenwijziging.
- De notaris schrijft de wijziging in bij het Handelsregister van de KvK.
- Je werkt het aandeelhoudersregister bij met de nieuwe nominale waarde.
Sinds de invoering van de flex-BV (2012) geldt er geen minimumkapitaal meer. Wil je de nominale waarde verder verlagen dan 15% (bijvoorbeeld naar € 0,01 per aandeel), dan is dat een kapitaalvermindering (art. 2:208 BW). Voor een uitkering aan aandeelhouders gelden dan de uitkeringstoets en de bestuurdersaansprakelijkheid van art. 2:216 BW.
Boekhoudkundige verwerking
In de administratie staat het kapitaal sinds 2002 meestal al als € 18.151,21. Je boekt alleen het afrondingsverschil op de datum van de notariële akte.
Afronding naar beneden (€ 0,45):
- Debet Geplaatst kapitaal € 151,21
- Credit Agioreserve (of Overige reserves) € 151,21
Afronding naar boven (€ 0,46):
- Debet Overige reserves € 248,79
- Credit Geplaatst kapitaal € 248,79
In de toelichting bij de jaarrekening vermeld je de wijziging van de nominale waarde en het geplaatste kapitaal.
De notaris regelt het juridische deel en rekent de bedragen meestal ook voor je uit. Stem de keuze voor de afronding vooraf af met je accountant, zeker als je reserves krap zijn. Ik ben geen jurist of accountant, dus laat de details in jouw specifieke situatie controleren. Wat is de nominale waarde van jullie aandelen nu? Dan reken ik de exacte bedragen voor je door.